 ACCEDI
 CERCA


Maturare il diritto alla pensione non significa essere obbligati a lasciare subito il lavoro. Si può uscire, continuare a lavorare oppure, quando la pensione è cumulabile, percepire insieme assegno e stipendio. Prima di decidere, però, occorre fare bene i conti: rinviare la pensione aumenta l’importo futuro, ma significa anche rinunciare a diverse mensilità che potrebbero essere incassate subito.
Arrivare al traguardo della pensione non comporta necessariamente l’obbligo di andarci: una volta maturato il diritto, questo resta acquisito e il lavoratore può decidere di utilizzare la pensione anche successivamente.
La valutazione, quindi, non deve soltanto chiarire il dubbio su “quando posso andare in pensione?”, ma deve rispondere anche alla domanda “quando mi conviene andarci?”.
Per scegliere, bisogna mettere sul tavolo almeno 3 elementi:
- l’importo della pensione disponibile oggi;
- l’aumento che si potrebbe ottenere continuando a lavorare;
- le mensilità alle quali si rinuncia rinviando l’uscita.
QUANDO SI PUÒ ANDARE IN PENSIONE NEL 2026?
Per la generalità dei lavoratori, nel 2026 la pensione di vecchiaia richiede 67 anni di età e almeno 20 anni di contributi.
La pensione anticipata ordinaria, invece, prescinde dall’età e richiede 42 anni e 10 mesi di contribuzione per gli uomini e 41 anni e 10 mesi per le donne, ai quali si aggiunge una finestra di 3 mesi prima della decorrenza del trattamento (art. 24 D.L. 201/2011).
Per chi ha iniziato a versare contributi dal 1.01.1996 esiste inoltre la pensione anticipata contributiva: nel 2026 richiede 64 anni di età, almeno 20 anni di contribuzione effettiva e un importo minimo della pensione pari, in via generale, a 3 volte l’assegno sociale, con soglie più favorevoli per le lavoratrici madri.
Quota 103 e Opzione Donna non sono state prorogate dalla legge di Bilancio 2026: continuano quindi a essere utilizzabili soltanto da chi aveva già perfezionato i rispettivi requisiti entro i termini previsti dalla precedente normativa.
Dal 2027 occorrerà inoltre fare i conti con il nuovo adeguamento alla speranza di vita: un mese in più nel 2027 e 3 mesi complessivi dal 2028. La pensione di vecchiaia salirà così a 67 anni e 1 mese nel 2027 e a 67 anni e 3 mesi nel 2028; analogamente aumenteranno i requisiti delle pensioni anticipate, salvo le deroghe previste per determinate categorie di lavoratori gravosi e usuranti (art. 1, cc. 185-190 L. 199/2025; circ. Inps 16.03.2026, n. 28).
|
SE HO MATURATO IL DIRITTO, DEVO SMETTERE DI LAVORARE? |
|
PERCHÉ ASPETTARE AUMENTA LA PENSIONE? Continuando a lavorare:
Nel biennio 2025-2026, ad esempio, il coefficiente è pari al 5,088% a 64 anni, al 5,608% a 67 anni, al 6,024% a 69 anni e al 6,510% a 71 anni (D.M. Lavoro 20.11.2024). |
QUALI PRESTAZIONI NON SONO PIENAMENTE CUMULABILI CON IL LAVORO?
Prima di scegliere è quindi indispensabile verificare quale prestazione si sta per ottenere: la possibilità di continuare a lavorare senza perdere o ridurre l’assegno cambia completamente il risultato economico del confronto (art. 19 D.L. 112/2008; art. 1, c. 204 L. 197/2022 e successive proroghe; art. 1 L. 222/1984; indicazioni Inps sul cumulo pensione-reddito). |
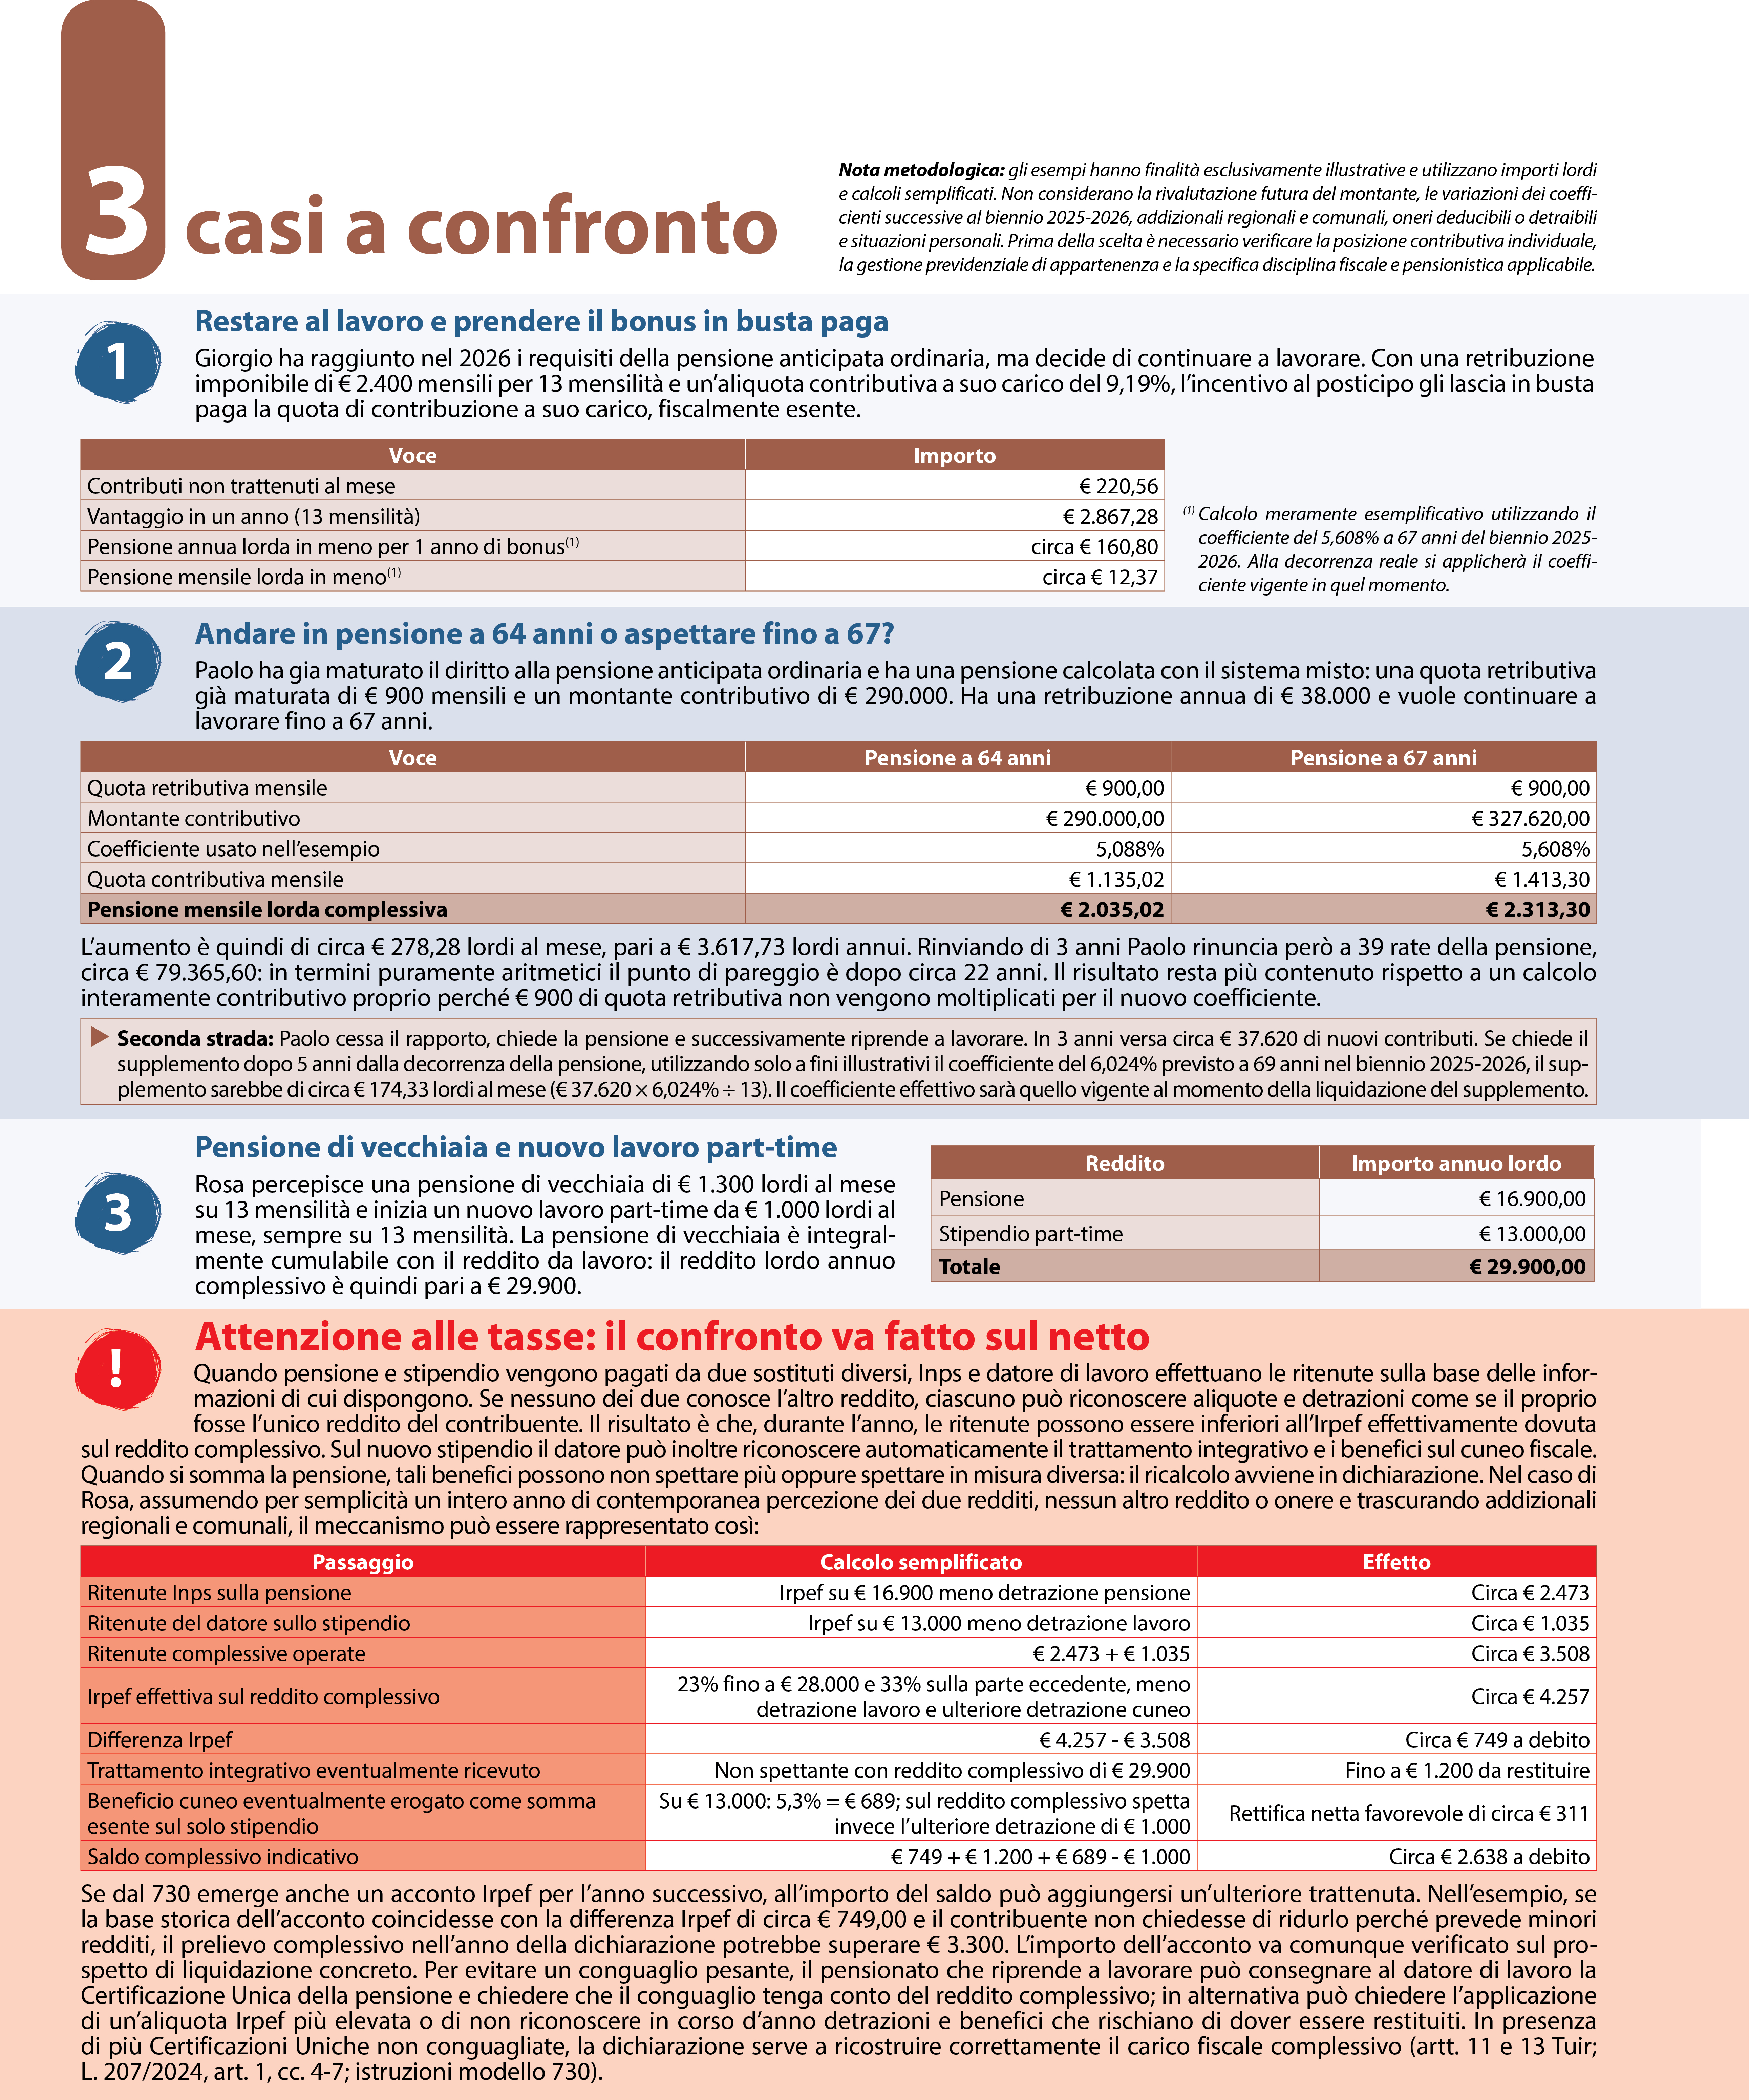
| IL CONTO CHE SPESSO SI DIMENTICA: LE PENSIONI NON INCASSATE Una pensione più alta in futuro non è necessariamente più conveniente. Se, per esempio, una persona può percepire oggi € 2.000 lordi al mese e decide di rinviare l’uscita di 3 anni, rinuncia a 39 mensilità: oltre € 78.000 lordi. La domanda corretta diventa quindi: quanti anni serviranno per recuperare, attraverso la pensione più alta, le mensilità alle quali si è rinunciato? Questo è il cosiddetto punto di pareggio. Se il lavoratore, una volta pensionato, avrebbe comunque smesso di lavorare, il confronto è tra stipendio e pensione. Se invece vuole continuare a lavorare e la pensione è cumulabile, il confronto cambia: occorre mettere da una parte pensione più stipendio incassati subito e dall’altra l’aumento dell’assegno ottenibile rinviando l’uscita. |
| CHE COSA SUCCEDE AI CONTRIBUTI VERSATI DOPO IL PENSIONAMENTO? I contributi versati dopo la decorrenza della pensione non vanno persi: nell’assicurazione generale obbligatoria possono dare diritto, a domanda, a un supplemento di pensione. Il supplemento è un incremento dell’assegno calcolato sulla contribuzione accreditata dopo il pensionamento e decorre dal primo giorno del mese successivo alla domanda. In via ordinaria può essere richiesto dopo almeno 5 anni dalla decorrenza della pensione o dal precedente supplemento; per una sola volta può essere richiesto dopo 2 anni, se è stata raggiunta l’età prevista per la pensione di vecchiaia (art. 7, cc. 4-6, L. 155/1981; mess. Inps n. 219/2013). |
PRIMA DI DECIDERE...
In base a quanto osservato, non basta confrontare la pensione di oggi con quella prevista fra qualche anno. Occorre mettere in fila:
- pensione netta disponibile subito;
- stipendio netto;
- numero di mensilità di pensione perse rinviando l’uscita;
- aumento reale dell’assegno ottenibile continuando a versare;
- possibilità di cumulare pensione e reddito da lavoro;
- tassazione complessiva e possibili conguagli;
- eventuali incentivi alla prosecuzione del lavoro;
- supplementi di pensione maturabili lavorando dopo il pensionamento.
| La scelta migliore non è uguale per tutti. Per chi desidera smettere definitivamente di lavorare può avere senso utilizzare qualche anno in più di attività per migliorare l’assegno futuro. Per chi, invece, intende comunque continuare a lavorare e può cumulare integralmente pensione e stipendio, il vero confronto deve essere effettuato tra il maggior assegno futuro e tutte le mensilità che si rinuncerebbe a incassare nel frattempo. |


